 Emploi
Comment Devenir Expert en Sinistres d'Assurance (Étapes, Compétences et Rémunération)
Un métier d'enquête et de négociation : vous évaluez les dommages, fixez les montants à payer et défendez vos conclusions, dossier par dossier.
By Marisol Andrade · 13 nov. 2026 · 13 min read
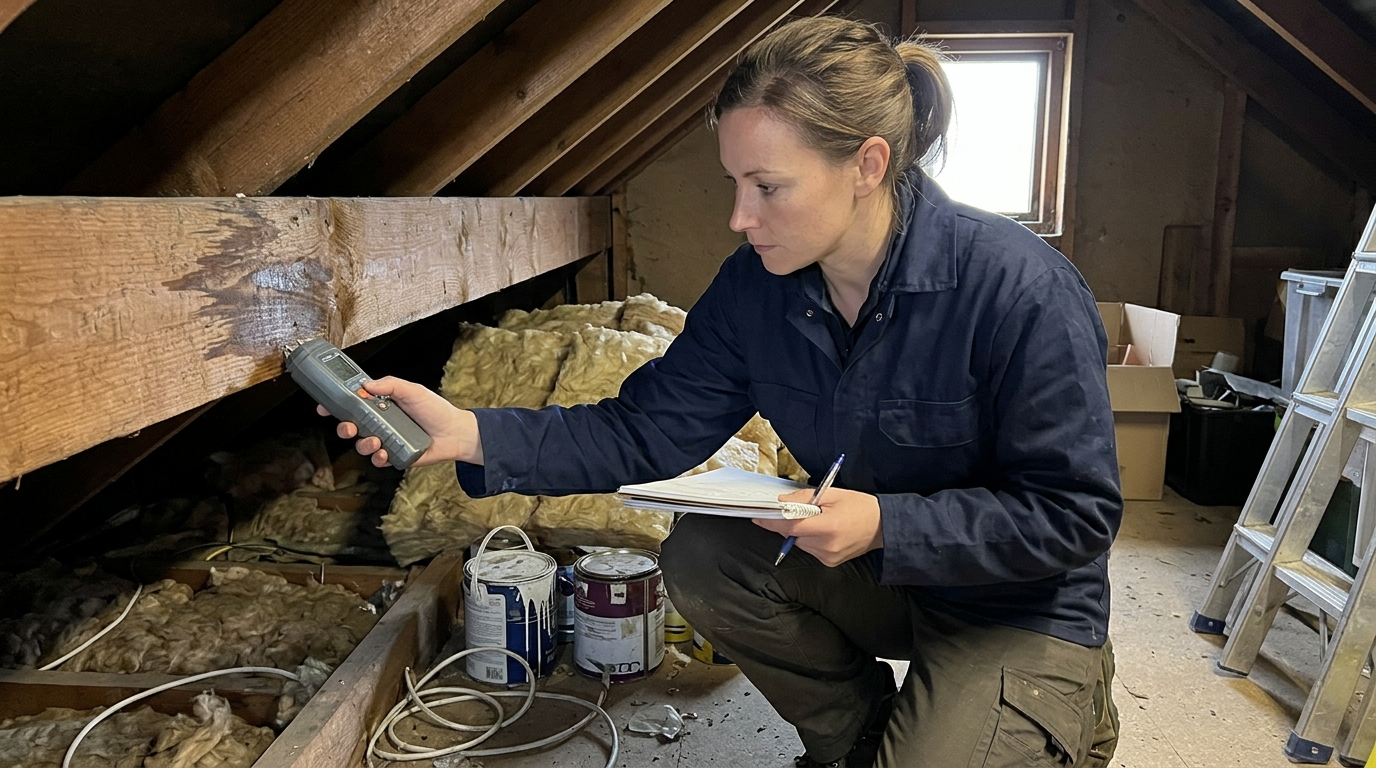
Pour devenir expert en sinistres d'assurance, vous n'avez généralement pas besoin d'un long cursus universitaire aux US : le niveau d'entrée typique est un diplôme de fin d'études secondaires ou équivalent, même si certains employeurs préfèrent une licence ou une expérience dans l'assurance (U.S. Bureau of Labor Statistics, 2025). En France, le chemin est plus scolaire : le métier d'expert risques en assurances est accessible d'un Bac+3 licence en droit à un Bac+5 master en droit des assurances, avec parfois une certification professionnelle en expertise sinistres (France Travail).
Le cœur du travail est le même partout : enquêter, évaluer, décider ce qui est couvert, négocier et clore. Les règles de licence, elles, varient d'un État américain à l'autre, et la voie de formation varie d'un pays à l'autre.
Ce que fait un expert en sinistres d'assurance
Le métier consiste à transformer une déclaration de sinistre en décision chiffrée et défendable. Les tâches typiques (U.S. Bureau of Labor Statistics, 2025) :
- Enquêter sur le sinistre : interroger l'assuré, les témoins et les tiers, prendre des photos, relever des mesures, constituer un dossier de preuves.
- Déterminer la couverture : lire le contrat ligne par ligne, vérifier les exclusions, les franchises et les plafonds, et dire par écrit ce qui est garanti et ce qui ne l'est pas.
- Chiffrer le montant à payer : estimer les dommages, obtenir des devis, comparer les coûts de réparation et de remplacement.
- Rechercher la fraude : repérer les incohérences entre récit, preuves matérielles et historique du dossier, et transmettre les cas douteux au service d'investigation.
- Contacter médecins, employeurs ou réparateurs pour obtenir rapports, arrêts de travail, factures et pièces justificatives.
- Consulter le service juridique sur les dossiers contentieux ou à forte exposition.
- Négocier le règlement et autoriser le paiement, puis rédiger la note de clôture qui justifie la décision.
Où l'on travaille. Les plus gros employeurs sont les compagnies d'assurance directes hors vie, santé et médical (U.S. Bureau of Labor Statistics, 2025). On trouve aussi des cabinets d'expertise indépendants, des experts d'assuré (public adjusters), des courtiers, des mutuelles et des administrateurs tiers. Le travail est soit sédentaire (plateau téléphonique, dossiers à distance), soit de terrain (visites de maisons sinistrées, garages, chantiers).
Horaires types. Les experts organisent souvent des rendez-vous en soirée et le week-end et travaillent parfois selon des horaires irréguliers ; les enquêteurs en assurance ont fréquemment des horaires décalés, tôt le matin, le soir et le week-end ; les estimateurs de dommages automobiles, eux, ont généralement des horaires réguliers et travaillent rarement le week-end (U.S. Bureau of Labor Statistics, 2025). Ajoutez la pression des délais : un expert dispose de moins de 30 jours pour enquêter, présenter ses conclusions à la compagnie et lui permettre de trancher (Randstad Canada).
Le revers honnête. Vous annoncez des refus à des gens qui viennent de perdre une maison ou une voiture. Vous subissez des pressions pour payer moins, ou plus vite. Après une catastrophe, la charge explose et les journées s'allongent sans prévenir. C'est pour cela qu'impartialité et résistance à la pression figurent parmi les qualités citées comme nécessaires au métier (Indeed France).
Comment devenir expert en sinistres d'assurance
- Vérifiez le niveau d'études exigé dans votre pays (1 à 2 semaines, gratuit). Aux US, l'entrée se fait typiquement avec un diplôme de fin d'études secondaires ou équivalent, sans expérience préalable requise dans un métier connexe (U.S. Bureau of Labor Statistics, 2025 ; CareerOneStop, U.S. Department of Labor). En France, comptez un Bac+3 licence en droit jusqu'à un Bac+5 master en droit des assurances (France Travail). Notez qu'O*NET classe l'occupation en Job Zone Four, « préparation considérable nécessaire » : beaucoup de titulaires ont une licence, mais pas tous.
- Choisissez une formation en assurance si vous êtes en France ou en Europe francophone (2 à 5 ans, coût très variable selon public ou privé). Il n'existe pas de cursus menant spécifiquement au poste : on suit un cursus assurance plus général en insistant sur l'évaluation des dommages, par exemple un BTS Assurance ou une licence pro Assurance banque finance à Bac+2, puis un master MBFA, un DSCG, un diplôme d'école de commerce ou d'ingénieur, ou un master Droit privé à dominante assurance à Bac+5 (Jobijoba).
- Renseignez-vous sur la licence de l'État où vous voulez exercer, aux US (2 semaines à 3 mois). Les exigences varient selon l'État : certains imposent une formation préalable (prelicensing), un score suffisant à un examen, ou les deux, et dans certains États un expert salarié d'un assureur peut travailler sous la licence de la compagnie plutôt que sous la sienne (U.S. Bureau of Labor Statistics, 2025). Appelez directement le Department of Insurance de l'État concerné avant de payer quoi que ce soit.
- Préparez et passez l'examen property and casualty si votre État l'exige (4 à 12 semaines d'étude). À titre d'exemple de ce que cela implique, le Nevada exige pour la licence d'expert indépendant ou d'expert d'assuré d'avoir 18 ans ou plus, deux ans d'expérience de gestion de sinistres au cours des cinq dernières années, la réussite de l'examen property and casualty via Pearson VUE, l'absence de condamnations disqualifiantes et l'envoi de fiches d'empreintes ; les frais de licence y sont indiqués à 195 $ et les frais d'empreintes à 37,50 $ par courrier ou 55,25 $ par voie électronique via Pearson VUE (CareerOneStop, U.S. Department of Labor, 2016). Les montants et conditions diffèrent dans chaque État.
- Décrochez un poste d'entrée et acceptez les petits dossiers (1 à 6 mois de recherche). Les débutants traitent de petits sinistres sous la supervision d'un collègue expérimenté, puis reçoivent des dossiers plus volumineux et plus complexes à mesure qu'ils progressent (U.S. Bureau of Labor Statistics, 2025). Visez les intitulés réellement publiés : Claims Representative, Claims Analyst, Claims Examiner, Field Claims Adjuster (O*NET OnLine).
- Apprenez le logiciel d'estimation sur un cas réel (4 à 10 semaines). Xactware Xactimate est listé comme outil « In Demand » pour l'occupation, aux côtés de Microsoft Outlook, Microsoft Access et des logiciels de gestion documentaire comme Hyland OnBase (O*NET OnLine). Entraînez-vous en chiffrant intégralement un dégât des eaux fictif, pièce par pièce, puis faites relire votre estimation par un expert confirmé.
- Visez une certification professionnelle une fois l'expérience acquise (environ un an si vous enchaînez les cours). L'Associate in Claims (AIC) est délivré par The Institutes après réussite de quatre examens nationaux ; le programme comprend quatre cours de 13 semaines et s'adresse surtout aux experts expérimentés, aux superviseurs et aux examinateurs, et a été élaboré avec le concours de la National Association of Independent Insurance Adjusters (International Risk Management Institute). Le titre AIC n'a pas de date d'expiration (Insurance Business Magazine).
- Rejoignez une association professionnelle et parlez à un expert en activité (quelques heures, cotisation variable). O*NET cite notamment la National Association of Independent Insurance Adjusters, la National Association of Public Insurance Adjusters, l'International Claim Association et la Society of Registered Professional Adjusters. Demandez à un membre de vous faire commenter deux de ses rapports de clôture anonymisés : c'est la meilleure école de rédaction du métier.
Les compétences dont vous aurez besoin
Compétences techniques
- Estimation des dommages avec un logiciel dédié. Maîtrisez Xactware Xactimate, listé comme outil en demande pour l'occupation (O*NET OnLine) : lignes de poste, métrés, prix unitaires, révision d'estimation.
- Lecture et interprétation de contrats. Savoir isoler une exclusion, appliquer une franchise et rédiger une position de couverture en langage clair.
- Gestion documentaire et bureautique. Microsoft Outlook et Microsoft Access figurent parmi les technologies associées au métier, avec les logiciels de gestion de contenu comme Hyland OnBase (O*NET OnLine). Un dossier mal indexé est un dossier indéfendable.
- Enquête et détection de fraude. Recoupement des déclarations, chronologies, vérifications auprès des médecins, employeurs et réparateurs (U.S. Bureau of Labor Statistics, 2025).
- Rédaction de rapports. La writing comprehension et le writing font partie des compétences essentielles listées pour l'occupation (O*NET OnLine) ; la force rédactionnelle est aussi citée comme qualité nécessaire (Indeed France).
- Connaissance approfondie d'un domaine : toiture et construction, mécanique automobile, corporel, ou risques d'entreprise (Indeed France).
Compétences humaines, et comment les prouver
- Écoute active. Elle figure parmi les compétences essentielles de l'occupation (O*NET OnLine). Montrez-la en entretien en reformulant la question posée avant d'y répondre.
- Esprit critique. Racontez un dossier, réel ou simulé, où les preuves contredisaient le récit initial et expliquez comment vous avez tranché.
- Empathie et pédagogie. Citées comme indispensables, avec la sensibilité à la psychologie des sinistrés (Indeed France). Préparez un exemple d'annonce d'une mauvaise nouvelle faite sans jargon.
- Impartialité et résistance à la pression (Indeed France). Décrivez une fois où vous avez maintenu une conclusion malgré l'insistance d'une partie, documents à l'appui.
- Méthode et organisation (Indeed France). Montrez votre système de suivi : un expert doit boucler enquête et conclusions en moins de 30 jours (Randstad Canada), souvent sur des dizaines de dossiers en parallèle.
Rémunération et perspectives
La rémunération n'est pas uniforme : elle se structure généralement en salaire de base pour les experts salariés d'une compagnie, parfois complété d'une prime liée au volume ou à la qualité des dossiers clos. Les experts indépendants et les experts d'assuré sont payés au dossier, à la journée, ou selon un barème lié au montant réglé, ce qui rend leurs revenus très variables d'une année à l'autre et dépendants de la saison des catastrophes.
Ce qui tire la rémunération vers le haut : la branche traitée (les dossiers corporels, responsabilité civile et risques d'entreprise sont plus complexes que les petits dossiers auto), le niveau d'autonomie, la détention de licences dans plusieurs États américains, la mobilité pour les missions de terrain, et les titres professionnels comme l'Associate in Claims délivré par The Institutes après quatre examens nationaux (International Risk Management Institute). La progression suit aussi la complexité des dossiers confiés : on commence sur les petits sinistres sous supervision, puis on reçoit des dossiers plus importants (U.S. Bureau of Labor Statistics, 2025).
Côté demande, soyez lucide. L'emploi total des claims adjusters, appraisers, examiners et investigators est projeté en baisse, mais environ 21 600 postes à pourvoir sont prévus chaque année en moyenne sur la décennie, principalement pour remplacer les personnes qui quittent le métier (U.S. Bureau of Labor Statistics, 2025). Autrement dit : des opportunités existent, mais l'automatisation du traitement des petits dossiers concentre les besoins sur les profils capables de gérer le complexe, le contentieux et le terrain.
Pour des chiffres à jour, consultez la page de l'occupation « Claims Adjusters, Appraisers, Examiners, and Investigators » dans l'Occupational Outlook Handbook du U.S. Bureau of Labor Statistics, ainsi que CareerOneStop (U.S. Department of Labor) pour les données par État. En France, vérifiez la fiche métier correspondante sur France Travail et les grilles de la convention collective applicable à l'employeur. Dans tous les cas, demandez en entretien comment la rémunération variable est calculée et sur quelle période.
Parcours de carrière
| Étape | Intitulés courants | Durée typique | Ce que vous faites |
|---|---|---|---|
| Entrée | Claims Representative, Claims Analyst, Claims Adjuster débutant | 0 à 2 ans | Petits sinistres sous la supervision d'un collègue expérimenté (U.S. Bureau of Labor Statistics, 2025) ; prise en main du logiciel d'estimation et des procédures |
| Confirmé | Claims Examiner, Claims Specialist, Field Claims Adjuster | 2 à 6 ans | Dossiers plus volumineux et plus complexes, visites de terrain, négociation en autonomie, première licence d'État le cas échéant |
| Senior | General Adjuster, Corporate Claims Examiner, Litigation Claims Representative, Home Office Claims Specialist | 6 à 12 ans et plus | Sinistres majeurs, dossiers contentieux avec le service juridique, encadrement et révision des dossiers des juniors |
Les intitulés ci-dessus sont ceux rapportés pour l'occupation (O*NET OnLine). Les durées sont indicatives : elles se raccourcissent si vous traitez des volumes élevés après une catastrophe, et s'allongent si vous restez sur une seule branche simple.
Trois bifurcations fréquentes :
- Vers l'indépendance : cabinet d'expertise indépendant ou expert d'assuré, avec les exigences de licence propres à chaque État américain — par exemple deux ans d'expérience de gestion de sinistres au cours des cinq dernières années au Nevada (CareerOneStop, U.S. Department of Labor, 2016).
- Vers la technicité : spécialisation en incendie, catastrophe naturelle, corporel ou risques industriels, soutenue par une connaissance approfondie du domaine (Indeed France).
- Vers l'encadrement et le siège : superviseur de sinistres puis responsable de service, un parcours pour lequel l'Associate in Claims est décrit comme particulièrement adapté aux experts expérimentés, superviseurs et examinateurs (International Risk Management Institute).
Frequently asked questions
Faut-il un diplôme universitaire pour devenir expert en sinistres ?
Cela dépend du pays. Aux US, le niveau d'entrée typique est un diplôme de fin d'études secondaires ou équivalent, sans expérience préalable requise, même si les employeurs préfèrent parfois une licence ou une expérience dans l'assurance (U.S. Bureau of Labor Statistics, 2025 ; CareerOneStop, U.S. Department of Labor). O*NET classe toutefois le métier en Job Zone Four, « préparation considérable nécessaire », ce qui reflète le fait que beaucoup de titulaires sont diplômés du supérieur. En France, la fiche d'expert risques en assurances indique un niveau allant du Bac+3 licence en droit au Bac+5 master en droit des assurances, avec parfois une certification professionnelle en expertise sinistres (France Travail).
Combien de temps faut-il pour décrocher un premier poste ?
Si vous visez un poste salarié dans un État américain où l'expert peut travailler sous la licence de la compagnie, le délai se compte en semaines ou en quelques mois : formation interne, puis petits dossiers supervisés. Si l'État exige une formation préalable et un examen, ajoutez le temps d'étude, l'inscription à l'examen et les vérifications d'antécédents, qui peuvent inclure l'envoi de fiches d'empreintes — comptez plusieurs mois à un an (U.S. Bureau of Labor Statistics, 2025 ; CareerOneStop, U.S. Department of Labor, 2016). En France, le délai est celui de votre cursus, de Bac+2 à Bac+5 (Jobijoba).
Peut-on travailler à distance ?
Partiellement. L'examen de couverture, la lecture de contrats, les appels aux médecins et employeurs, la négociation et la rédaction se font très bien à distance avec un logiciel de gestion documentaire et une messagerie (O*NET OnLine cite Microsoft Outlook et des outils comme Hyland OnBase). L'inspection des dommages, elle, suppose d'être sur place pour les postes de terrain. Les horaires sont par ailleurs rarement figés : rendez-vous en soirée et le week-end sont courants pour les experts, tandis que les estimateurs de dommages automobiles ont généralement des horaires réguliers et travaillent rarement le week-end (U.S. Bureau of Labor Statistics, 2025).
Ai-je besoin d'une licence, et laquelle ?
Aux US, cela dépend entièrement de l'État : certains exigent une formation préalable, un score suffisant à un examen de licence, ou les deux, et dans certains États un expert salarié d'un assureur peut exercer sous la licence de la compagnie (U.S. Bureau of Labor Statistics, 2025). Le Nevada, par exemple, demande pour la licence d'expert indépendant ou d'expert d'assuré d'avoir 18 ans ou plus, deux ans d'expérience de gestion de sinistres sur les cinq dernières années, la réussite de l'examen property and casualty via Pearson VUE et des fiches d'empreintes (CareerOneStop, U.S. Department of Labor, 2016). Adressez-vous au Department of Insurance de l'État concerné ; nous ne donnons pas de conseil juridique.
Le métier recrute-t-il encore ?
L'emploi total de l'occupation est projeté en baisse, mais environ 21 600 postes sont à pourvoir chaque année en moyenne sur la décennie, surtout pour remplacer les départs (U.S. Bureau of Labor Statistics, 2025). Les plus gros employeurs sont les assureurs directs hors vie, santé et médical (U.S. Bureau of Labor Statistics, 2025). Concrètement, les profils capables de traiter des dossiers complexes, contentieux ou de terrain restent recherchés ; les postes purement administratifs sur petits sinistres sont les plus exposés à l'automatisation. Vérifiez l'Occupational Outlook Handbook du U.S. Bureau of Labor Statistics pour les données les plus récentes.
Sources
- U.S. Bureau of Labor Statistics — Claims Adjusters, Appraisers, Examiners, and Investigators : Occupational Outlook Handbook (2025)
- CareerOneStop (U.S. Department of Labor) — Occupation Profile for Claims Adjusters, Examiners, and Investigators
Written by
Marisol Andrade
Marisol steers Jobguidedaily's coverage of career pivots and the messy middle of working life. She's drawn to the moment someone realizes their job title no longer fits who they are, and what they do next.